FOLHAPRESS
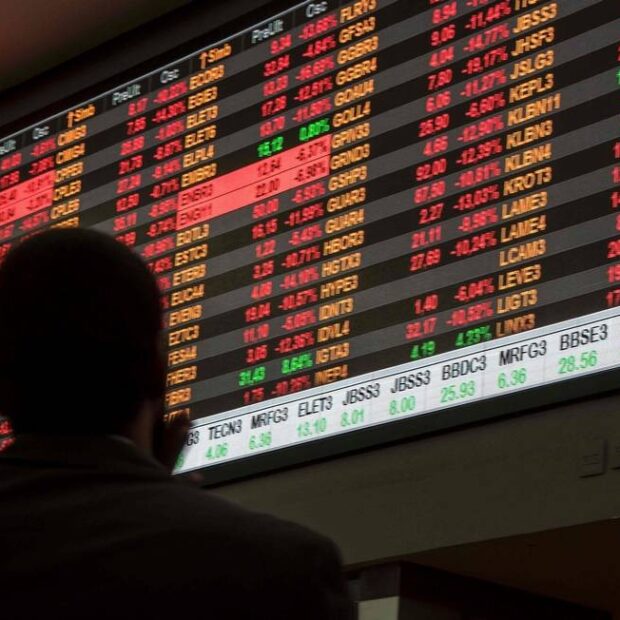
A Bolsa registra queda de mais de 1% nesta terça-feira (3), em reação à proposta do economista André Lara Resende, um dos formuladores do Plano Real, de reduzir a taxa Selic por meio de um novo arranjo entre as políticas fiscal e monetária.
O pregão também repercute as eleições de meio de mandato nos EUA, realizadas nesta terça-feira. A expectativa é de avanço do Partido Democrata, de oposição ao presidente Donald Trump.
Por volta das 12h50, o Ibovespa, índice de referência do mercado acionário, recuava 1,48%, aos 165.427 pontos. Na mínima do dia, a Bolsa havia caído a 164.446 pontos, em baixa de 2,07%.
O movimento era acompanhado pela alta dos juros futuros. As taxas dos contratos de DI para janeiro de 2031 e janeiro de 2035 avançavam 30 pontos-base cada. A alta dos juros futuros reduz a atratividade da renda variável e aumenta a busca por ativos de renda fixa.
No mesmo horário, a moeda americana avançava 0,91%, a R$ 5,500. A alta era mais intensa do que a observada no exterior, onde o dólar rondava a estabilidade, com avanço de 0,15%.
O pregão repercute a maior cautela entre investidores em meio às discussões sobre novas políticas econômicas do governo Lula. Nos últimos dias, especulou-se que André Lara Resende planeja apresentar ao presidente Luiz Inácio Lula da Silva (PT) um novo arranjo entre as políticas fiscal e monetária para equilibrar a trajetória da dívida pública.
O Executivo nega. Três integrantes da equipe econômica afirmaram que existe uma tentativa de agendar uma reunião de Lula com economistas que possam apresentar visões diferentes sobre como solucionar o problema fiscal. Ainda não há, porém, previsão formal para esse encontro, muito menos uma agenda privada entre Lula e Lara Resende.
Lara Resende defende há anos que o problema fiscal do Brasil está nos juros, e não no gasto primário do governo (que exclui os juros). Ele retomou a tese em artigo publicado no fim de setembro (leia a íntegra do texto aqui). A Selic elevada faz os encargos da dívida crescerem a um ritmo que a produção de riqueza do país não consegue acompanhar. Para ele, é isso que explica a trajetória explosiva da dívida pública brasileira.
A dívida bruta está hoje em 82,9% do PIB, o maior nível desde 2021. Como mostrou a Folha de S.Paulo, equilibrar essa conta exigiria um ajuste de ao menos R$ 250 bilhões nos próximos quatro anos. Para Lara Resende, a saída está na outra ponta e passa por uma espécie de “tabelamento” da taxa Selic, hoje em 13,75% ao ano e em dois dígitos desde 2022.
A proposta do economista envolveria criar um Conselho Fiscal e Monetário Nacional, que definiria metas em conjunto para um horizonte de quatro a cinco anos. O Banco Central se comprometeria a manter a Selic entre a meta de inflação (3%) e o crescimento nominal potencial do PIB (cerca de 5,5%) -para começar, reduziria a Selic gradualmente ao longo de 12 meses para 7,5%, com uma margem de segurança de 2 pontos em relação ao PIB potencial.
A ideia de “tabelar” a taxa Selic e combinar as políticas fiscal e monetária sob um mesmo conselho gerou mal-estar entre analistas do mercado financeiro. A expectativa é que, caso seja implementada, a proposta eleve a cotação do dólar, em meio a uma forte saída de investidores estrangeiros, pressione os preços de produtos brasileiros e provoque alta dos juros futuros.
A possibilidade de alta da inflação é admitida pelo próprio Lara Resende em sua proposta. Isso ocorreria principalmente pelo canal cambial, já que a saída de capitais desvaloriza o real. Para conter essa depreciação, ele prevê o uso das reservas internacionais do Banco Central, estimadas em US$ 350 bilhões, para “neutralizar” a pressão inflacionária.
“Se começarmos a reduzir a Selic de maneira muito agressiva, sem que os riscos fiscais e institucionais do país tenham diminuído na mesma proporção, o investidor pode questionar se ainda vale a pena manter seu capital por aqui […] Isso pode reduzir a entrada de capital estrangeiro ou até estimular a saída de recursos do Brasil. Como consequência, teríamos uma pressão adicional sobre o dólar, encarecendo as importações e, consequentemente, podendo alimentar a inflação”, diz Fernando Saad Benatti, estrategista global da Avenue.
Diante desse risco, investidores passam a exigir uma remuneração maior para comprar títulos públicos brasileiros, o que pressiona as taxas negociadas no mercado. Nesta terça, os contratos de juros futuros (DIs) com vencimento em janeiro de 2031 e janeiro de 2035 avançavam para 15,57% e 15,63% ao ano, respectivamente, com altas superiores a 30 pontos-base.
No mercado de títulos públicos, o Tesouro IPCA+ com vencimento em agosto de 2032 oferecia rentabilidade de 8,12% ao ano acima da inflação. Já o título prefixado com vencimento em janeiro de 2028 pagava 14,69% ao ano. Ambos registravam as maiores taxas desde o pregão seguinte à vitória de Lula.
No exterior, o foco está sobre as eleições de meio de mandato. Nesta terça, os americanos elegerão os 435 deputados e cerca de um terço do Senado (35 de 100). Hoje, os republicanos controlam as duas Casas e dão a Trump uma base favorável.
Uma eventual vitória dos democratas na Câmara abriria caminho para investigações sobre decisões da Casa Branca, incluindo a concessão de vistos a Flávio Bolsonaro (PL) e a possível participação de autoridades americanas em sua saída do Brasil após a derrota para Lula (PT).
A política tarifária de Trump, que gerou atritos com o Brasil no segundo mandato, poderia entrar na mira parlamentar também. As investigações não seriam necessariamente direcionadas ao Brasil, mas poderiam envolver negociações comerciais com o países estrangeiros.
Para Seth Meyer, chefe global de gestão de portfólio de clientes da Janus Henderson, as ações costumam apresentar retornos semelhantes sob controle unificado ou dividido em Washington. “Uma volatilidade maior pode ocorrer em razão da incerteza política, mas um contraponto é que o governo dividido potencialmente protegeu os eleitores de algumas das intenções mais ambiciosas de um único partido”.
Felipe Cima, analista de renda variável da Manchester Investimentos, diz que o cenário externo pode afetar os ativos domésticos. “Está se criando um consenso de que um governo democrata seria menos propício aos investimentos em inteligência artificial, dado o que aconteceu com a questão dos data centers. Isso pode acabar beneficiando um pouco o Brasil, com alguns ativos daqui parecendo baratos”.
Na sexta-feira (30), os ativos domésticos encerraram a semana após a reeleição de Lula (PT) para um quarto mandato com fortes perdas. A Bolsa recuou 17,5% na semana e 9,21% em outubro, apesar de ter atingido o patamar histórico de 200 mil pontos neste mês.
Segundo levantamento da Elos Ayta, com dados da B3, a queda semanal foi a quinta maior desde o início do Plano Real, em julho de 1994, e a mais intensa desde março de 2020, quando o Ibovespa recuou 18,88% em uma semana. As empresas brasileiras perderam R$ 996,5 bilhões em valor de mercado no período, segundo a Economatica.
O dólar subiu 9,18% na semana, maior valorização em 18 anos, e acumulou alta de 5,31% em outubro, a maior de 2026. O movimento contrastou com o exterior: o índice DXY avançou apenas 0,15% no período, enquanto as Bolsas americanas tiveram perdas inferiores às do mercado brasileiro.
A reação negativa começou na segunda-feira (26), primeiro pregão após a vitória de Lula, quando o Ibovespa caiu 13,88%, aos 176.608 pontos, e a B3 acionou o circuit breaker pela primeira vez desde 2020.
O dólar teve a maior alta diária desde 1999, e os juros futuros dispararam mais de 2 pontos percentuais.
A queda reverteu parte da valorização registrada antes da eleição, quando investidores apostavam na vitória de Flávio Bolsonaro (PL) e em medidas mais rigorosas de ajuste fiscal. No pregão seguinte ao primeiro turno, estrangeiros haviam aportado R$ 10,6 bilhões na Bolsa.
A vitória de Lula aumentou o receio de que o governo não adote medidas suficientes para equilibrar as contas públicas. A perspectiva de continuidade de uma política fiscal expansionista eleva o prêmio de risco exigido pelos investidores para financiar o governo e pressiona os juros futuros.