Para quem administra uma pequena empresa, acompanhar uma mudança tributária pode ser mais um desafio na rotina. No Distrito Federal, são 282.677 microempreendedores, segundo dados do Portal do Simples Nacional, que passam a lidar, a partir de outubro, com uma nova etapa da reforma tributária e mudanças nos procedimentos de emissão da Nota Fiscal de Serviço eletrônica.
A alteração chega em meio a dúvidas sobre sistemas, impostos e possíveis reflexos nos preços. Neste primeiro momento, porém, a mudança não representa, por si só, um aumento imediato de imposto, mas principalmente uma adaptação tecnológica e a padronização das informações fiscais.
O advogado tributarista Leonardo Roesler, sócio do RCA Advogados, explica que as empresas do DF que utilizam sistemas próprios de emissão de notas precisarão se adequar ao padrão nacional. “O primeiro ponto é não confundir mudança na nota fiscal com aumento imediato de imposto”, afirma.
Segundo ele, o padrão Abrasf 2.04 deixa de ser aceito no Distrito Federal para as empresas que utilizam sistemas próprios por meio de webservice, que deverão fazer a integração ao modelo nacional. Na prática, isso envolve revisar sistemas, códigos, arquivos, cadastros e informações tributárias.
Para quem utiliza um programa contratado para emissão e gestão, a mudança pode ser menos perceptível. Nesse caso, o primeiro passo é verificar com o fornecedor se o sistema já foi atualizado. “Muitas vezes o empresário não precisará alterar pessoalmente a forma como emite a nota, porque a modificação ocorrerá dentro do próprio software. O problema aparece quando o sistema não está atualizado”, explica Roesler.
A adaptação, no entanto, não acontece apenas dentro dos sistemas. Para pequenos empreendedores que acumulam praticamente todas as funções da empresa, o desafio é encontrar tempo para entender uma mudança que envolve uma linguagem distante da rotina de vendas e produção.
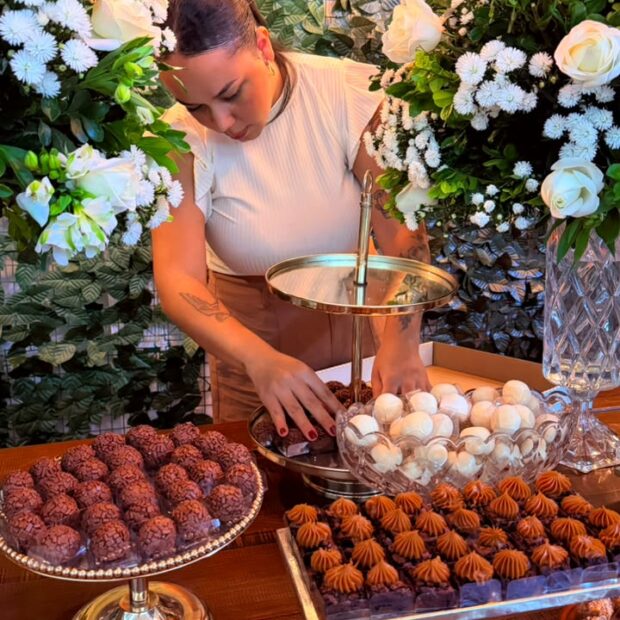
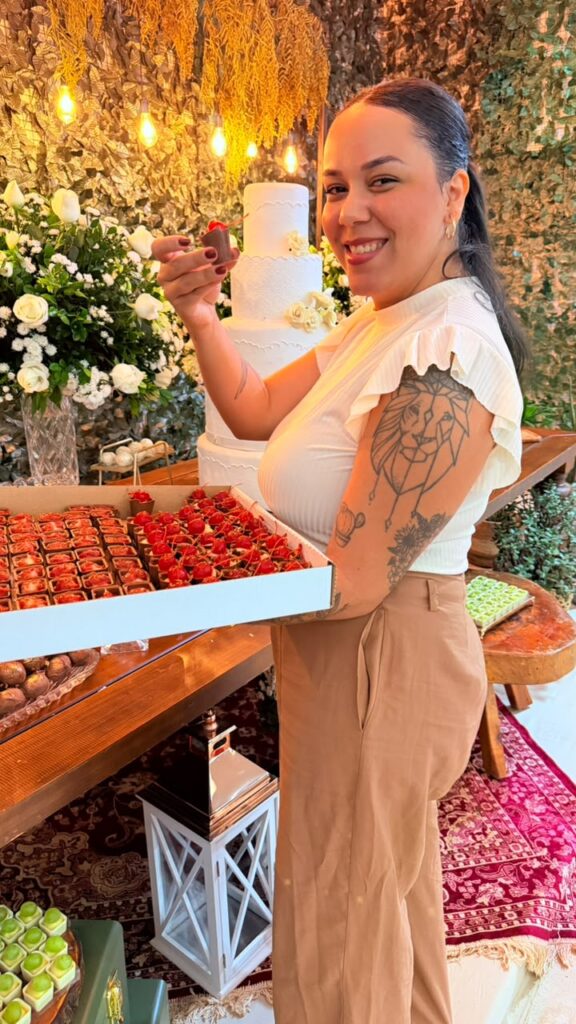
É o caso da empresária Poliany Real, da confeitaria Poli Real. À frente da operação, ela cuida de áreas que vão das vendas e do atendimento à produção, compras e precificação. Agora, também precisa reservar espaço na agenda para entender o novo cenário tributário. “Estou atrás de informações para tentar entender as mudanças e poder deixar as coisas alinhadas”, conta.
Para ela, acompanhar as alterações não é uma tarefa simples. “Como sou eu que cuido de toda operação e processos da minha empresa, agora será a hora de contratar um contador para me ajudar nessas questões”, afirma.
A preocupação não se limita à burocracia. Poliany teme que os custos adicionais de adaptação, somados às demais despesas do negócio, acabem pressionando a margem e exigindo mudanças nos preços dos produtos. “Creio que o custo para tudo já está bem alto. Estava mantendo o valor dos meus produtos faz um tempo, mas creio que não terei escolha e terei que reajustar. Essa mudança pode sim afetar a margem”, diz.
A possibilidade de alteração nos preços é uma das principais preocupações de quem empreende, mas o impacto não deve ser calculado simplesmente aplicando uma nova porcentagem sobre o valor cobrado do cliente.
Roesler explica que a formação de preços dependerá de fatores como o regime tributário, os créditos que a empresa poderá aproveitar, os custos do negócio e o perfil dos clientes. Uma empresa que vende principalmente para outras empresas, por exemplo, pode ter uma realidade diferente daquela que atende diretamente o consumidor.
“Não considero adequado simplesmente aplicar um percentual sobre o preço e repassá-lo ao cliente. A empresa precisa calcular a sua carga efetiva, os créditos disponíveis, sua margem e sua posição dentro da cadeia econômica”, afirma.
Para Poliany, porém, qualquer aumento precisa ser avaliado com cuidado. Ela teme que o consumidor nem sempre compreenda por que o preço de um produto precisou mudar. “Existe sim esse risco e infelizmente todos somos afetados: proprietário e cliente. Muita gente não compreende os reajustes quando acontecem, mas não tem como contratar pessoas, melhorar sistema, aumentar impostos e permanecer o mesmo valor”, afirma.
Momento de planejamento
Para o Sebrae-DF, o momento exige menos improviso e mais planejamento. Rosimeyre Maria Lins Prado, analista da instituição, afirma que o principal desafio dos pequenos negócios agora é compreender o cenário e se antecipar às mudanças. “O principal impacto da reforma tributária para os pequenos negócios é entender o cenário e planejar a empresa para tomar decisões tributárias, comerciais e financeiras de maneira consciente para não prejudicar a sustentabilidade do negócio”, explica.
Segundo ela, ainda existe muita incerteza entre os empresários. A recomendação é buscar orientação de profissionais de contabilidade, acompanhar as atualizações divulgadas pela Receita Federal e simular diferentes cenários de acordo com o perfil de cada empresa.
Um dos erros a evitar, segundo Rosimeyre, é deixar a adaptação para a última hora. Ela destaca que 2026 deve ser encarado como um período importante de preparação e testes para os optantes pelo Simples Nacional. “Treinar a equipe é importante, permitirá ter mais atenção aos dados cadastrais e tributários da empresa no preenchimento da nota. Conversar com o contador e analisar o impacto financeiro fará muita diferença na definição de novos, e necessários, processos”, afirma.
No caso dos microempreendedores individuais, o Sebrae-DF também chama atenção para a regularização de eventuais pendências. De acordo com orientação da instituição, os MEIs devem verificar sua situação e regularizar pendências até 15 de outubro para evitar o desenquadramento do Simples Nacional, que pode trazer impactos significativos para o negócio.
Embora a mudança na emissão da nota seja um marco importante, ela não representa a conclusão da reforma tributária. O calendário prevê uma transição gradual ao longo dos próximos anos.
Para as microempresas e empresas de pequeno porte optantes pelo Simples Nacional, outro momento relevante ocorre em 1º de novembro de 2026, quando passa a ser obrigatória a utilização do Emissor Nacional da NFS-e para a prestação de serviços. Já as mudanças relacionadas ao IBS e à CBS para essas empresas começam a produzir efeitos em 2027.
A partir de janeiro do próximo ano, a transição tributária ganha uma dimensão maior, com a CBS substituindo PIS e Cofins e a aplicação das novas regras de IBS e CBS conforme o modelo adotado pela empresa. A substituição gradual do ISS e do ICMS pelo IBS está prevista para ocorrer entre 2029 e 2032, até a implantação integral do novo sistema em 2033.
Por isso, Roesler considera 2026 um período decisivo para colocar a casa em ordem. “O empresário que enxergar a Reforma Tributária apenas como um assunto da contabilidade provavelmente chegará atrasado em 2027”, afirma.
Para Poliany, a preparação ainda é um processo de aprendizado. Ela avalia que as informações precisam chegar aos pequenos empresários de forma mais acessível. “Para quem não trabalha com contabilidade fica muita dúvida, não são coisas tão fáceis de compreender. As informações deveriam ser mais claras, menos técnicas e direcionadas ao pequeno empresário”, diz.